
地域最適と債権者最適が一致しないとき
地域医療構想が求めるのは地域全体の最適化である。しかし、金融機関が向き合うのはあくまで個別病院の融資である。このため、地域全体にとって望ましい再編と、個別債権管理として合理的な判断が一致しない場合がある。ここで問うべきは金融機関の姿勢ではなく、評価単位、時間軸、損失負担の設計という制度・インセンティブの構造である。
個別債権管理として合理的な判断
同じ地域にA病院とB病院という二つの急性期病院があるとする。地域全体ではB病院へ手術・救急を集約する方が、人材、症例、設備を効率的に使える。しかし、A病院に多額の融資をしている金融機関にとって、機能縮小は医業収益とキャッシュフローの低下を通じ、回収可能性を悪化させかねない。そのため、現状維持の運営を支持することは、個別債権管理としては合理的である。問題は、こうした合理的な判断の積み重ねが、地域全体に必要な再編を遅らせる場合があることである。
担保・既存融資が現状維持を促す
病院不動産に担保が設定され、廃止・売却によって担保価値の不足が顕在化する場合、債権者には現状維持を望む合理的な動機が生まれる。例えば、閉鎖予定の病院に多額の融資残高があり、その病院不動産に担保が設定されている場合、病院を閉じれば担保価値の不足が顕在化する可能性がある。債権者にとって現状維持を望む動機が生まれるのは自然である。
さらに複数の銀行、WAM(独立行政法人福祉医療機構)、リース会社等が存在する場合、担保順位、残存期間、保全状況、内部格付・引当方針も異なるため、債権者間調整そのものが再編のボトルネックとなり得る。
病院間で統合に合意しても、債務・担保の調整が整わなければ、再編は実行に移せない。
「建てる金融」から「畳む金融・移す金融」へ
病院再編で求められるのは、「建てる金融」だけではない。「畳む金融」と「移す金融」である。
新病院の建設資金は、融資対象となる建物・設備が残り、一定の担保価値を見込めるほか、新病院の事業計画に基づいて将来の返済原資を説明しやすい。このため、金融機関は従来型の設備資金融資として審査・組成しやすい。
これに対し、病院再編では、閉院・移転、職員の退職・再配置、システム統合、不要施設の解体、患者移送など、再編を実行するための一時費用が発生する。これらの支出は、建物や設備のように担保価値のある資産として残りにくいうえ、再編過程では一時的な減収や運転赤字も生じ得る。そのため、融資の保全と返済原資を従来の枠組みでは評価しにくい。
必要なのは、「建てる金融」に加えて「畳む金融」と「移す金融」を組み立てる機能である。すなわち、残債処理、移行資金の供給、債権者間調整を一体で設計することである。具体的には借換えや長期化、担保解除、債務承継、つなぎ資金の供給、公的融資との組合せ、複数債権者間の調整などを資金計画として組み立てることが求められる。新設資産の担保価値だけでなく、再編後の医療提供体制から生まれる将来キャッシュフローを見通し、移行期のリスクと負担を関係者間で配分する視点が必要になる。
病院金融に内在する、資産寿命と債務期間のミスマッチ
病院建物は長期間使用される。一方で、融資の返済期間が資産の使用期間より短く設定される案件もある。例えば、「建物は40年使うのに、借入金は20年で返済する」といった構造である。実際の期間や条件は案件ごとに異なるが、返済負担が重い状態が続けば、設備更新や建替え、機能転換のための資金を確保しにくくなる。資産寿命と債務期間のずれは、病院金融を考える上で見過ごせない。
返済がキャッシュフローを先食いすれば、設備更新、建替え、機能転換、再編投資に回せる資金は乏しくなる。既存債務の借換えや長期化は、単なる資金繰り対策ではなく、将来の選択肢を確保するための財務再設計として捉える必要がある。
今日の融資判断が、2040年の地域医療を左右する
この問題が最も顕在化するのが病院建替えである。今後、多くの病院で老朽化に伴う建替え・大規模改修が必要になる。
図:全国の病院の建築年数(将来の建替需要)
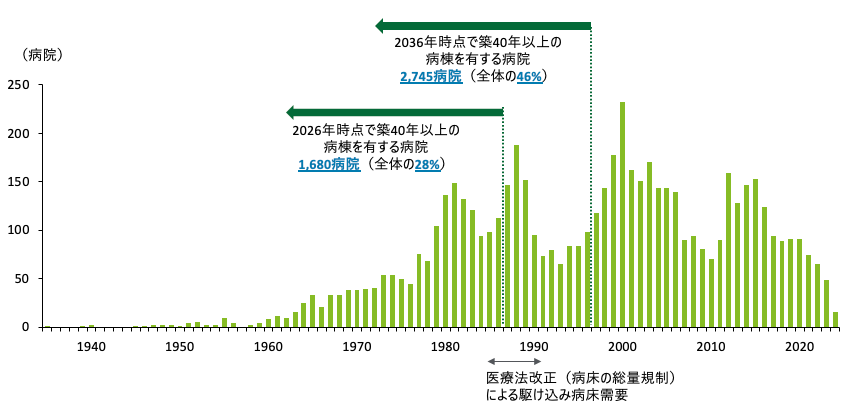
病床機能報告データにおける「病棟の建築年数」を基に、上記グラフを作成している。なお、1病院が複数病棟を有する場合、上記グラフでは最も古い築年数を表示している。
上記グラフでは、病棟の建築年数が「不明」の病院は除いている。また、全体に占める%表示について、病棟の建築年数が「不明」の病院は計算から除外している。
出所:病床機能報告(2025年度)
病院建替えには数十億円から百億円を超える長期資金が必要となるケースもあり、その返済期間は地域医療構想が目標とする2040年をまたぐ。したがって、今日の融資判断は、個別病院の施設更新を支えるだけでなく、将来の地域医療における病院配置と機能分担を長期間にわたり事実上決定づける意思決定となる。
問題は、建替え計画が個別病院の老朽化対応や返済可能性だけで評価され、構想区域全体で将来必要となる病院数・病床規模・医療機能との整合性が十分に検証されないまま融資が実行されることである。現在の病床数と診療機能を前提とする大型投資が積み重なれば、地域全体で進めるべき機能分化や再編・集約化の選択肢が狭まる。数年後に急性期機能の縮小や他院への集約が必要となっても、多額の残債と担保関係が転換を難しくする可能性がある。
地域医療構想と整合しない大型投資は、将来の需要や政策上の役割を失い、十分に活用されない資産となるおそれがある。今後の建替え融資では、「現在の病院が返済できるか」だけでなく、「2040年にどの役割を担うのか」「必要な患者数や人材・政策的支援を確保できるのか」を融資期間全体で検証する必要がある。
病院融資は「三層」で評価する
今後の病院与信では、病院単体の財務分析だけでは不十分である。地域内でどの役割を担うのか、さらに地域医療構想の中で将来どのような位置付けになるのかまで含めて評価する必要がある。
| 評価レイヤー | 主な評価項目 |
|---|---|
| 第1層:病院単体の事業性・財務 | 医業収益、EBITDA、DSCR、病床稼働率、債務負担、設備投資余力、経営管理、人材確保 |
| 第2層:地域内ポジション | 2040年の医療需要、医療機関機能、症例シェア、他院との重複、患者アクセス、大学病院等からの医師派遣、在宅・介護連携 |
| 第3層:政策・再編シナリオ | 都道府県の地域医療構想、構想区域、必要病床数、医療機関機能、補助制度、連携・再編・集約化、機能移管・ダウンサイジングの可能性 |
財務諸表が映すのは、主として過去と現在である。地域医療構想を踏まえた与信では、将来その病院に患者、医師、症例、設備投資、公的支援が集まるかまで見通す必要がある。
病院の中長期的な信用力は、単体財務だけではなく、地域内での役割と、地域医療構想の中で想定される再編シナリオまで含めた三層で捉える必要がある。
「単独建替え」を所与としない
新たな地域医療構想では、対応策を検討する際、現状を維持する場合と、連携・再編・集約化を進める場合など、複数案を比較検討することが望ましいとされている。金融機関も同様に、病院が提示する単独建替え案だけを唯一の前提として審査すべきではない。
- 現状機能・現病床数を維持した単独建替え
- 病床数を削減したダウンサイジング建替え
- 急性期機能の一部を高齢者救急・地域急性期機能や包括期機能へ転換
- 近隣病院との共同建替え・機能統合
- 一部診療機能を他院へ移管し既存施設を改修
- 閉院し、医療機能を他病院へ全面移管
- 建替え時期を延期し、地域医療構想の方向性確定後に投資判断
これは金融機関が医療政策を決めるという意味ではない。20年、30年の長期資金提供者として、政策変更に耐え得る事業計画かを検証する、事業性評価そのものである。
「問題先管理」から「再編先行管理」へ
既存債権の管理についても発想を変える必要がある。従来の債権管理は、財務悪化を捉えて正常先から要注意先へ移行し、必要に応じて再生支援へ進むという考え方が中心だった。
病院の場合、財務悪化が表面化してからでは手立てが限られることがある。足元では黒字でも、地域内で急性期機能が重複し、手術件数が減少し、大学医局からの医師派遣が細り、建物の老朽化が進んでいれば、将来の信用力は既に変化し始めている。財務悪化後の「問題先管理」に加え、地域医療構想上の位置付けの変化を先回りして捉える「再編先行管理」が必要になる。
金融機関は病院向け融資ポートフォリオを、医療法人ごとではなく構想区域ごとに並べ直し、「この地域に2040年、何床・何病院・どの機能が必要か」という観点で再評価する必要がある。
検討対象は、病院向け融資に限られない。医薬品卸、臨床検査受託会社、医療機器卸、給食、リネン、調剤薬局など、特定病院への依存度が高い企業についても、病院再編が売上、設備稼働、営業債権、拠点採算に及ぼす影響を見極める必要がある。地域医療構想は、金融機関のヘルスケア向けポートフォリオ全体に関わる論点である。
金融機関は、財務悪化を待つのではなく、構想区域単位で将来の機能再編と信用リスクを先読みする「再編先行管理」へ転換すべきである。
金融機関は、地域医療構想の「観察者」ではなく「実装を支える存在」へ
新たな地域医療構想によって、地域医療提供体制の再編はこれまでより具体的な局面に入る。しかし、医療関係者だけで病院再編を決めても、ファイナンスが付かなければ実行できない。逆に、地域医療構想と整合しない大型投資に資金が供給されれば、将来の再編余地を狭める。
金融機関は、長期資金の提供者であり、担保権者でもある。事業承継や再生の局面では、再編の実行可能性を左右する立場にある。
新たな地域医療構想では、診療実績だけでなく、経営状況、建物の老朽化や整備の見通し、公的支援の状況等も踏まえ、各病院が将来にわたり役割を担えるかを検討する。財務面の実現可能性を見極めるには、融資残高、担保、資金調達力、再編コストを把握する金融機関の知見が欠かせない。医療機能の配分を決めるのは行政と医療関係者だが、金融機関も、守秘義務や利益相反に配慮しつつ、できるだけ早い段階から資金調達手法や既存債務の処理について協議に加わることが望ましい。
不足しているのは、再編を実行に移す統括機能と専門人材である
多くの地域では、病院の収益性、キャッシュフロー、資産・負債、投資余力を分析し、医療政策が示す将来像と整合する再編案を作った上で、その実行を一貫して担う機能が十分に整っていない。政策、ファイナンス、病院経営を横断し、構想策定、合意形成、ストラクチャー組成、資金調達、移行管理までを担える人材も限られている。
外部アドバイザーにも同じ視点が求められる。単年度の収益改善、費用削減、病床稼働率の向上だけでは、既存債務、担保、建替え投資、資本政策、再編コストという制約を捉え切れない。将来の医療需要を起点に地域全体の機能配置を描き、各病院の事業とバランスシートを組み替え、実行可能な資金計画と移行計画に落とし込む必要がある。
金融機関の役割は、「融資するか、しないか」の判断にとどまらない。必要な医療機能への投資を支え、機能転換には移行資金を供給し、統合局面では既存債務と担保を組み直し、必要に応じて債権者間調整を主導する。地域の将来像に合わせて資金の流れを変えることが、再編を前に進める。
おわりに 「病院を残す金融」から「地域医療を残す金融」へ
日本の地域医療を持続可能にするには、限られた人材、症例、設備、財源を、地域に必要な医療機能へ配置し直さなければならない。その過程では、病院間の連携・統合、ダウンサイジング、急性期拠点機能から高齢者救急・地域急性期機能への役割転換など、病院ごとに異なる選択が求められる。
金融機関に求められるのは、個別病院の経営を支えることに加え、地域医療構想を与信判断とポートフォリオ管理に織り込み、2040年に必要な医療機能への移行を資金面から支えることである。個別債権管理の合理性と地域全体の合理性が一致しない局面では、行政、公的金融、民間金融、医療機関が、損失と移行コストの分担を早期に協議する必要がある。「病院を残す金融」から「地域医療を残す金融」へ。その転換が、構想を計画で終わらせないための条件となる。