
日本の医療提供体制は「小規模分散」という構造問題を抱えている
なぜ病院再編が求められているのか。その背景には、日本の医療提供体制が抱える「小規模分散」という構造問題がある。
日本は、人口当たりの病院数が諸外国に比べて多い。人口100万人当たりの病院数は、日本65.3、OECD平均28.4である。一方、人口1,000人当たりの臨床医師数は、日本2.6人、OECD平均3.9人である。国ごとに病院の定義や統計年が異なる点には留意が必要だが、日本は相対的に少ない医師数で、多数の病院を支えている。
図:人口あたり病院数の国際比較
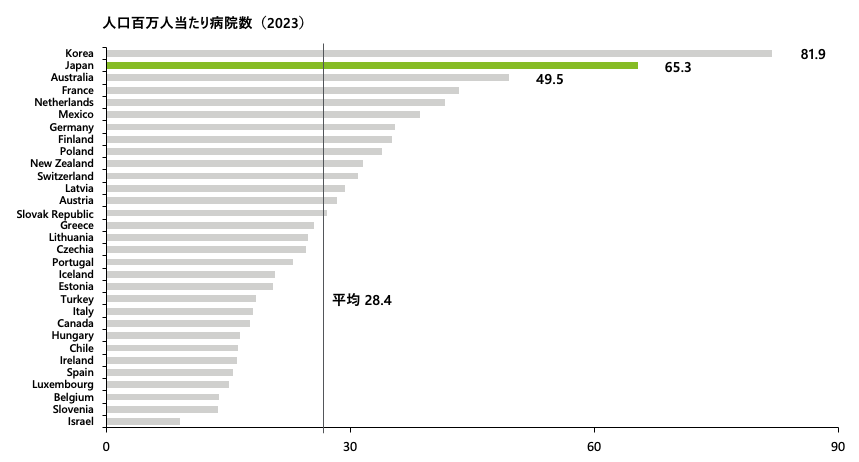
注:集計対象は、2020年1月時点でOECDに加盟していた国
出所:OECD Health Statistics 2024
また、日本は人口当たりの病床数も多いが、問題は病床の絶対量ではなく、多数の小規模病院に限られた医師や医療従事者が分散配置されていることである。その結果、手術や救急の症例集積が進みにくく、24時間体制の維持、専門人材の配置、人材育成、設備稼働率の面で非効率が生じやすい構造となっている。
厚生労働省の「地域医療構想策定ガイドライン」でも、同程度の人口規模であっても医療資源の集約化が進んでいる地域と、資源が分散している地域があると指摘している。医師や症例などが過度に分散すれば、24時間の救急・緊急手術体制の維持や、人材育成に必要な症例集積の確保が難しくなる。
したがって、地域医療の再編は病院経営だけの問題ではない。物流や施設運営の効率、設備の稼働率、取引先の信用リスク、関連事業者の拠点配置にも影響する産業構造上の課題である。
この非効率は病院の内部だけで完結しない。多数の小規模病院が存在すれば、医薬品卸は多くの施設への配送を、臨床検査受託会社は各拠点からの検体回収を、給食・リネン・施設管理事業者は施設単位の運営体制を求められる。高額な医療機器も個々の病院に分散配置されやすい。
ただ、この問題は医療政策だけでは解決しない。現在の病院配置は、過去の設備投資と、それを支える長期債務によって固定されているからである。病床や機能の配置図を書き換えても、既存債務、担保、保証、リース、閉鎖・移転費用が旧来の姿を支え続ける限り、再編は実行段階で止まってしまう。
新たな地域医療構想を実装するには、「医療機能の再編」と「バランスシートの再編」を同時に進める必要がある。
新たな「地域医療構想策定ガイドライン」は、従来より一段踏み込んでいる
これまでの地域医療構想は、高度急性期、急性期、回復期、慢性期といった病床機能ごとの必要量を推計し、医療機関の自主的な取組と地域の協議によって病床機能の分化・連携を促すことを主眼としてきた。
これに対し、新たな地域医療構想は、入院医療における病床機能の分化・連携にとどまらず、外来、在宅医療、介護との連携、人材確保まで対象を広げ、2040年頃を見据えて地域の医療提供体制全体を再構築する枠組みとしている。新たな「地域医療構想策定ガイドライン」では、地域の実情を踏まえた協議を前提とし、病床削減や統廃合を一律に求めるものではない。医療機関の連携・再編・集約化を、将来にわたり必要な医療機能を確保するための選択肢として明確に位置付けている。
新構想では、従来の病床機能に加え、医療機関が地域で担う役割を「医療機関機能」として明確にしている。構想区域ごとに確保する機能は、急性期拠点機能、高齢者救急・地域急性期機能、在宅医療等連携機能、専門等機能であり、広域な観点から確保する機能として、大学病院本院が担う医育及び広域診療機能が位置付けられている。
また、都道府県では、2026年度から地域の医療提供体制の方向性や2040年の必要病床数等の検討を始めている。その後、医療機関機能の確保や医療機関間の役割分担等について協議し、2028年度末までに新たな地域医療構想を策定する予定だ。そして、各医療機関に対しては、医療機関機能報告等を通じて協議に必要な情報を提供し、将来の役割を見据えて対応することを求めている。
「地域医療構想策定ガイドライン」では、急性期拠点機能を担う医療機関は人口20万~30万人当たり1か所程度とすることを目安として示している。ただし、これは全国一律に適用する配置基準ではない。2040年の推計人口、手術・緊急手術や救急搬送等の診療実績、患者の流出入、医療従事者の確保可能性、アクセス、地理的条件等を踏まえ、地域ごとに必要な拠点数と担い手を協議する。
担い手を検討する際には、診療実績だけでなく、医師等の確保の見通し、経営状況、建物の老朽化や整備の見通し、政策医療の実施状況、公的支援の状況等も考慮する。現在の実績のみで将来の役割が決まるのではなく、2040年に向けた持続可能性と地域全体の医療提供体制の観点から協議することになる。 地域医療構想は、病床削減や医療機関の統廃合ありきではなく、地域の関係者による自主的な協議を基本とする。その上で、自主的な取組だけでは必要な機能分化・連携が進まない場合には、都道府県が客観的なデータを示して協議を促し、医療法に定める権限の行使を含め、地域医療構想の実現に必要な役割を果たすことが想定されている。
新たな地域医療構想は、病床機能の分化・連携に加え、医療機関単位の役割分担を具体化し、実行につなげる枠組みである。
医療機能は再編できても、債務は自動的には再編されない
しかし、医療機能の再編が必要であることと、実際に再編が実行されることは別問題である。地域医療構想によって医療機能の集約や病床削減は進められる。しかし、病院が過去の建替えや設備投資で抱えた債務は、医療機能を移管しても減らない。ここに、構想を実行へ移す際の難しさがある。
例えば、地域内の二つの急性期病院について、一方の病院を300床から150床へダウンサイジングし、その急性期機能の一部を他方の病院へ集約したとする。縮小する病院では、病床や人員体制、保有設備を一定程度見直すことができても、既存借入金はそのまま残る。医業収益やEBITDAが縮小する一方で債務残高が変わらなければ、返済余力は低下する。その結果、金融機関が重視する債務償還年数(Debt/EBITDA)やDSCRはむしろ悪化し得る。
さらに、病床削減による収益減少は比較的早く現れる一方、人件費や施設費の削減には時間を要する。移行期には機能の並行運営や人員再配置も必要となるため、再編直後は財務負担がむしろ重くなる場合もある。
統合しても「閉じる側」の残債は消えない
A病院を閉鎖し、B病院に急性期医療を集約しても、A病院の借入債務は自動的に消滅しない。残債に加え、担保解除、保証債務、医療機器等のリース、退職金、不動産処分・解体費、患者移送、電子カルテを含むシステム統合費、移行期の運転資金など、多額の追加コストも発生する。土地・建物の売却代金で残債を返済できなければ、不足額を誰が負担するのかが問題となる。統合法人が債務を承継するのか、自治体が支援するのか、金融機関が返済条件の見直しに応じるのか。こうした金融面の調整を再編計画と同時に進めなければ、医療機能の統合は実行できない。
このような残債処理や移行資金の課題に対応するため、政策金融による支援も整備されてきた。独立行政法人福祉医療機構(以下、WAM)は、地域医療構想対象事業に係る建築資金・運転資金や、認定再編計画に基づく複数医療機関の再編を対象とした優遇融資を実施してきた。過年度の案内には、廃止病院の残債を対象とする融資メニューも示されている。
ただし、制度の取扱期間や融資条件は年度・事業ごとに異なり、担保、保証、所定の審査もあるため、利用に当たっては最新の制度内容を確認する必要がある。こうした政策融資の存在は、残債処理と移行資金が再編実務の重要論点であることを示している。
医療再編には「BSの右側」の再編が必要である
地域医療構想が描くのは、病床、人材、症例、設備といった医療提供体制の再編である。しかし、これを実行するには、銀行借入やWAM借入、リース、担保、保証、再編コストを含む財務構造も組み替えなければならない。医療機能だけでなく、バランスシートの右側まで動かして初めて、地域医療再編は完結する。
医療機能とバランスシートは、同じ工程表の上で再編しなければならない。
(後編「病院再編を阻むのは誰か② 地域医療再編を動かす金融機関」へ続く)