
企業価値評価実務における企業価値評価の方法
企業価値評価実務においては、企業の収益性に着目したインカム・アプローチのDCF法(Discounted Cash Flow Method)が用いられることが多い。このDCF法は大きく以下3つの構成要素から成り立っている。
① 事業計画に基づく、フリー・キャッシュ・フロー(以下、FCF)
② 割引率
③ 事業計画期間以降の価値(以下、継続価値)
このうち、①事業計画に基づくFCFについては例えば上場会社でいえば中期経営計画の財務目標のような、一般的には損益計算書の構造に則して策定される3~5年程度の将来計画である。
②割引率については少しイメージしにくいかもしれないが、要は事業に対して期待する利回り(リターン)と考えていただくとわかりやすいかと思う。例えば、我々一般消費者が銀行へ余剰資金を預ける際の預金金利は、評価業務の観点からは余剰資金に期待されるリターンということになる。なお、預け先の銀行の信用力が等しい場合、一般消費者の観点からは預金金利は高ければ高いほど将来獲得できる預金利息(リターン)が多くなることから、その観点では割引率は高いほうが良いと考えることもできよう。
最後の③継続価値は少々難しい。事業計画期間以降については、計画が存在しないためFCFを詳細に見積もって評価することができない。そのため永久還元法またはExit Multiple法が使用されることが多い。今回はこのうち永久還元法について焦点を当てる。
企業価値評価実務における事業計画期間「以降」の価値
事業計画期間「以降」の価値である継続価値は、永久還元法に基づくと、下記の3つの要素から成立している。
① 事業計画期間「翌年」を定常状態としたFCF
② 定常状態における永久成長率
③ 割引率
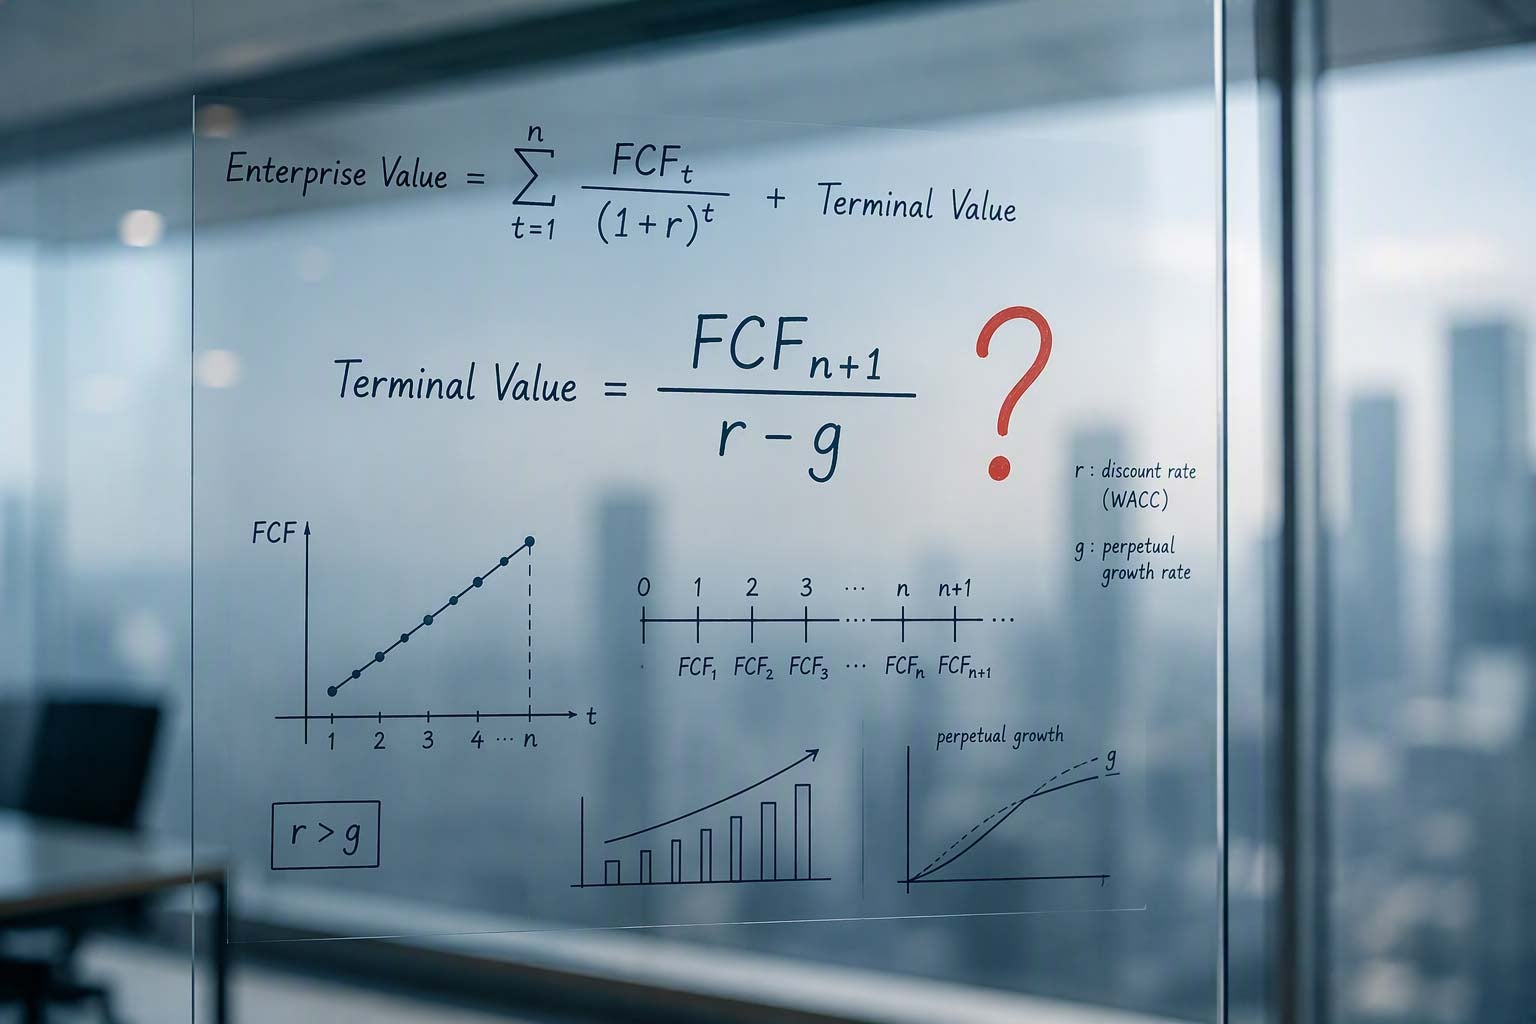
最初に数式を出すと、継続価値=①÷(③-②)で計算できる。
なぜこの計算式で計算するのかについては、本記事の趣旨と外れるため、紙幅の都合もあり割愛させていただく。
継続価値においては、『定常状態』を仮定することが大事であり、定常状態とは、簡単に言えば、急激な売上高の成長もなく安定的な成長率で営業利益率も一定で永久に事業が営まれていくことを前提とした状態のことである。ここで、実務の現場では②定常状態における永久成長率として、マクロ経済データのインフレ率が用いられることが多いように思う。
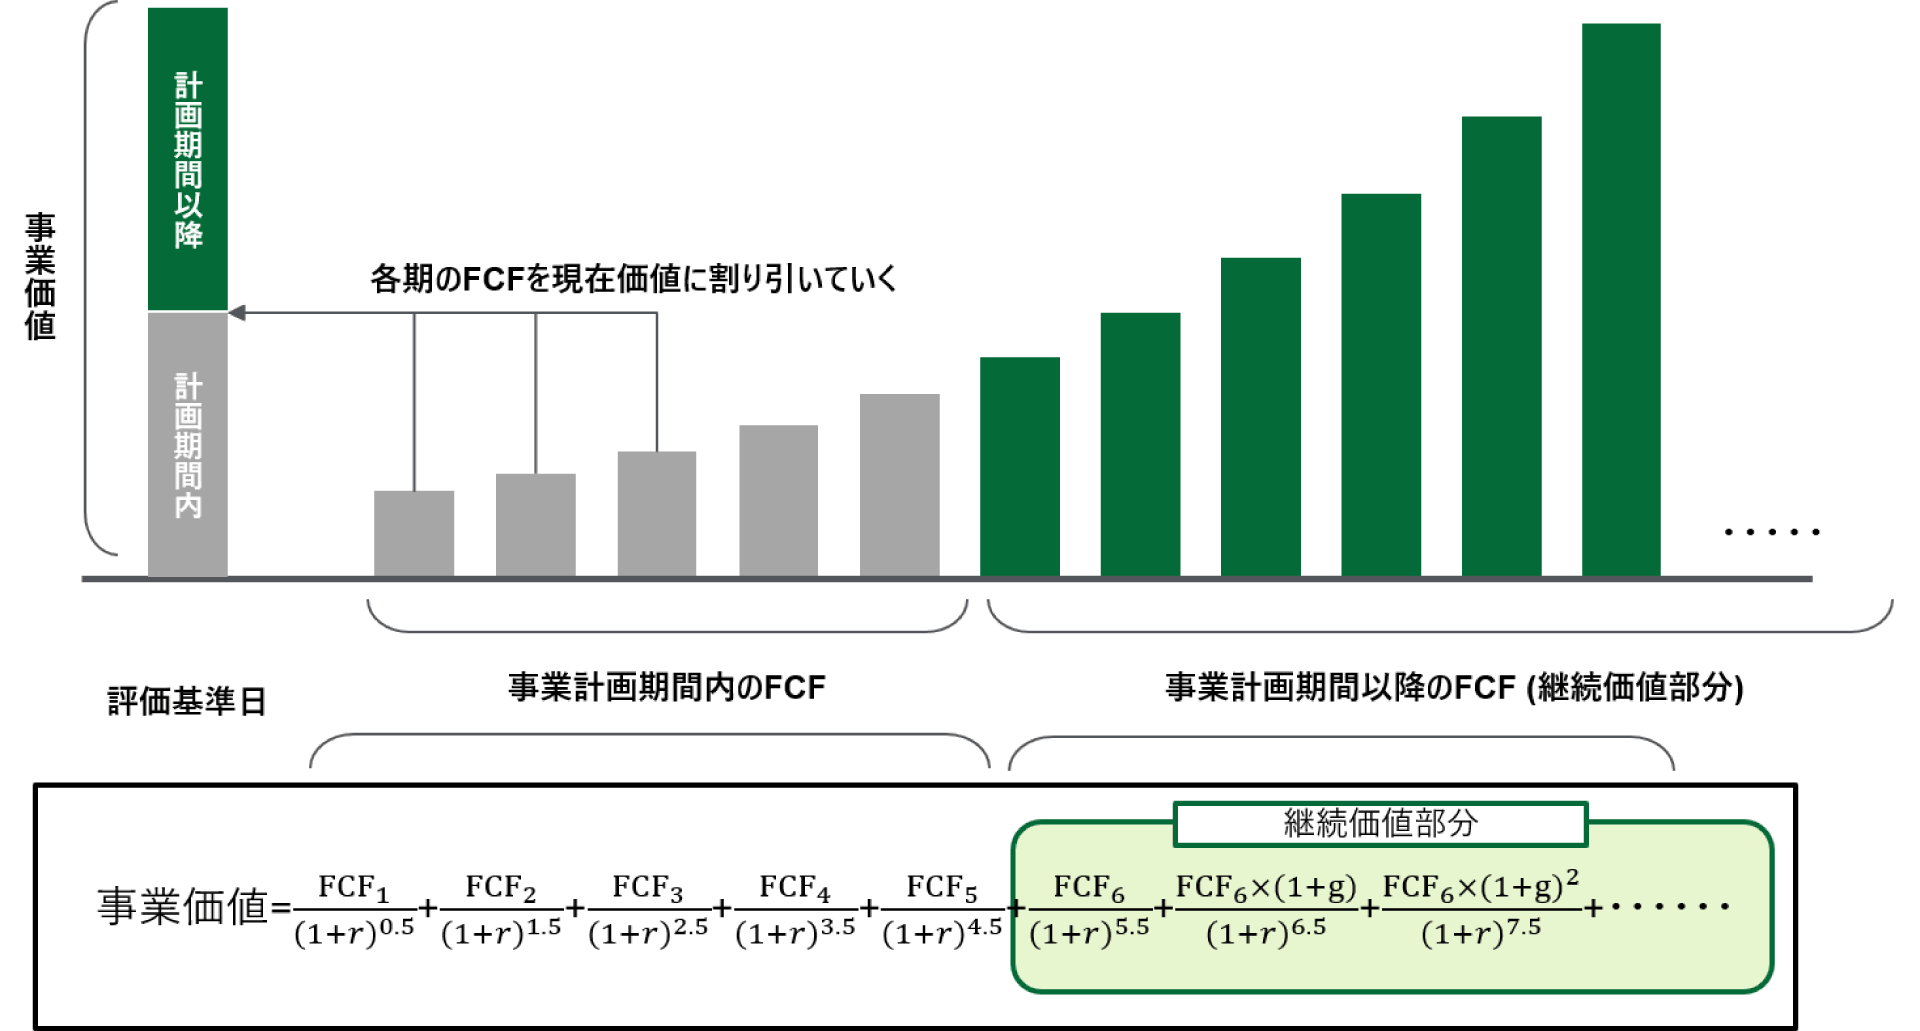
下図は、事業計画を5年間としてそれ以降について永久成長率g(インフレ率参照)として成長させる場合のイメージ図である。数式でいうと、右下で記載した部分が継続価値部分に対応している。(正確には継続価値の割引現在価値)
分子については、事業計画期間終了時の翌年の6年目のFCF6が永久成長率gで成長しており、一方で分母においては、割引率をrとして割引計算をしている。ここでFCF6の分母が(1+r)^5.5になっているのは、FCFは期中にまんべんなく発生していることを想定する期央主義に基づいているためであり、5年目と6年目の真ん中の時点で6年目のFCFであるFCF6が生じていることを前提としているからである。
また、割引率のrについては、インフレだけではなく実質的な成長分も考慮されるため、r>gの関係が成立している。下図に基づけば、数式で書くと継続価値の割引現在価値=FCF6÷(r-g)÷(1+r)^4.5となる(べき乗計算は5.5でなく4.5で正しい、詳細は無限等比級数の和の公式を調べていただきたい)。なお、割引率rとして評価実務で使用されることが多い加重平均資本コスト、WACC(Weighted Average Cost of Capital)については本記事と直接関係しないので説明は割愛する。大事なことはrがインフレ率を含み、実質的な成長も加味されている概念ということである。
継続価値計算の「常識」に疑問を投げかける
いよいよ本題の専門家が自分の専門領域について疑問をもつ話である。
割引率は期待リターンであり、いわば期待される成長と言い換えることができる。なぜならば、例えば10年間定期預金に100万円を年利3%(=割引率)預ける場合、通常複利で預けることになるので、10年後にもらえる金額は134.4≒100×(1+3%)^10である。この計算式は成長率を乗じていることに他ならない。永久成長率も定常状態における安定した成長率の概念である。すると、上図の分子と分母で異なる成長率が仮定されているように見える。すなわち、分子においてはインフレ率程度の安定した成長率である一方で分母の割引率rについてはインフレ率のみならず、実質的な成長が加味されているからである。
同じ対象会社を評価しているにもかかわらず、計算上は異なる成長率が設定されているように見える。この点は一見すると矛盾しているようにも思える。
しかしながら、企業価値評価の現場では当たり前のように事業計画期間以降については上記のような、分母と分子で一見矛盾したような成長の期待をインプットとして分析がされている。これはなぜだろうか。
対価性理論の導出
結論から言うと、事業そのものについては、現実的に定常状態というものは存在しないと考える。なぜならば、現時点で5年の計画がある場合、6年目以降は定常状態ということになるが、基準日以降事業を営む中で基準日から5年間が経過する時点までには事業計画の更新がされるからである。とすると、M&Aの実務の株式価値評価において定常状態を想定するのはなぜだろうか。
M&Aという状況では、事業は大きく変わらない場合であっても、当然のことながら買手と売手が登場する。買手は事業を取得する対価として売手に対して現金およびその同等物を引き渡すことになる。支払われる現預金およびその同等物の『対価としての事業価値』がM&Aにおいては重要になるという点が着目に値する。
『対価としての事業価値』という意味での事業価値は、売手が譲渡基準日時点までに築き上げてきた価値であり、当然ながら、譲渡基準日以降に事業が成長し築かれていく事業価値部分については買手が汗をかいているので買手に帰属すべき価値と考えられる。事業価値というものは、簿外の無形資産(制度会計上は計上されていない、自己創設のブランドや顧客基盤、技術力、のれん等)も含めた資産・負債のストックを用いて形成されるものであり、当該簿外の無形資産も含めた資産・負債を譲渡基準日において築いたのは売手である。すなわち、事業計画における事業の成長は譲渡基準日までに売手が汗をかいて築いた価値といえることから、譲渡の対価を形成しうる。
一方で、事業計画以降というのは、譲渡基準日以降に事業を営むことになる買手が汗を流して新たに築いていく資産・負債に基づく成長であることから、譲渡対価を構成する事業価値には含まれないのではないか。とはいえ、売手が築いてきた簿外の無形資産も含めた資産・負債は事業計画期間で突然消えるものでもないため、企業価値評価の実務のなかでは事業計画期間以降は定常状態という安定的な成長(多くの場合はインフレ率)と利益率を一定とする状態を仮定しているのではないかという仮説を導くことができる。特にインフレ率を永久成長率に用いるというのは、数量の成長(実質成長)はないものの、マクロ環境としての名目的な成長だけは織り込むことから買手と売手の双方にとって妥協点として受け入れやすい前提であったと思われる。
なお、筆者は、継続価値の計算における定常状態を前提とする実務慣行を説明する上記の仮説についてM&Aにおける買手と売手の間の譲渡対価に入るか否かということに着目していることから、『対価性理論』と呼称している。
まとめ
今回は専門家が自分の専門領域に疑問を持つことをテーマに記事を執筆したが、企業価値評価実務の大前提についても、改めて考えてみると疑問に感じる点が見えてくる。
「みんながやっているから」、「実務ではこうするから」、「本に書いてあったから」という思考法はAIに近いものであり、AI時代においては取って代わられる危険性のある思考法だと思われる。それよりも、「なぜこの方法が正しいのか」という思考法で定義から考える思考力がこれからの社会人には求められるものと筆者は思っている。「なぜ」を追求することは知的好奇心を刺激してくれるため、AI時代の到来を機に、知的好奇心の刺激を求める方が増え、新しい実務をつくってむしろそれをAIに学習させてあげるような、人間優位の世の中になっていくことを切に願っている。