
変わるリスクの主体
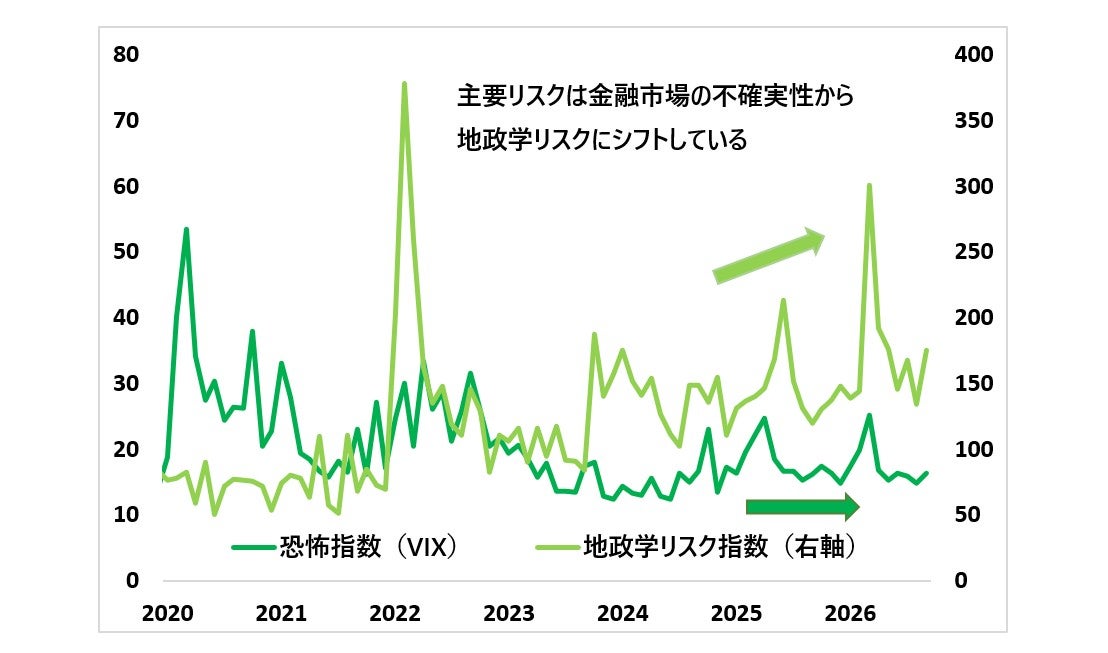
ロシアのウクライナ侵攻後、地政学リスクは急速に高まった。英字新聞での報道をベースに構築された地政学リスク指数の動向を見ると、2021年平均が約77なのに対し、2022年3月に379のピークをつけるなど2022年平均は約165と倍以上に上昇した。そして、2026年の年初来(1~9月)平均は約175とさらに高まりつつある。( GPR Index公開データ、2026年10月取得)これは地政学リスクが一時的な状況の変化ではなく、中東情勢の悪化や先進国間でも米欧の対立が高まるなど、国際情勢の変化による世界的な構造変化を反映しているとも解釈できる。一方、金融市場の不安やリスクの高さを反映する恐怖指数(VIX)は、21年から22年にかけて上昇する傾向は同様だが、26年はむしろ21年平均より低下している。
地政学リスクは、戦争やテロなど地域限定の一時的なイベントに留まらず、国家間対立、経済制裁、輸出規制、海上交通の遮断、軍事的威嚇など、企業や家計の通常の経済活動を妨げる可能性があるものすべてに広がりつつある。地政学リスクが単なる各国の緊張の高まりではなく、実際の戦闘や経済的影響へ発展しうる今、「想定外」の負の影響を受ける可能性を下げるためには、①リスクそのもの、②市場価格の反応、③物流・供給網の実害、④企業ごとの影響の4つの要素に分けてダッシュボードで総合的に監視しないとリスクとその影響を効率的に追いきれなくなりつつある。
地政学リスクは「報道+市場+物流」で見る
地政学リスクの可視化として最も代表的な指標が、Caldara and Iacovielloによる地政学リスク(GPR: Geopolitical Risk)指数である。主要英字新聞の記事のうち、戦争の脅威、軍備拡張、核・テロの脅威、実際の戦争やテロ行為などを扱う記事の比率を数値化したものだ。GPRは「脅威(Threats)」と「実際の行為(Acts)」から構成される。企業にとって、脅威の段階では「これから何が起きるか分からない」ため、設備投資や採用、M&Aなど撤回コストの高い意思決定が延期されやすい。これに対し、実際の軍事行動や制裁に移れば、工場停止、物流遮断、決済制約、原材料価格上昇など、より直接的な供給ショックが顕在化しやすい。
2026年にはAIによるGPRも公開され、大規模言語モデル(LLM:Large Language Model)を用いて新聞記事の意味内容を評価する日次指数に加え、国別、イベント別、二国間の地政学リスクまで追跡できるようになった。これにより「世界全体の緊張が高まっている」のか、「特定国間の関係にリスクが集中している」のか、あるいは軍事衝突、制裁、核問題などのうち何が主要なリスク要因なのかを切り分けやすくなった。ただし報道ベースの地政学リスク指数だけでは企業への影響を評価するには十分ではない。報道量そのものや英語圏メディアの関心にも左右されるからである。
そこで第二の監視対象として、原油(ブレント・スポット価格など)、LNG、金、VIX、為替、国債金利、海運運賃など「市場が付ける価格」を見る。第三の監視対象として、スエズ・ホルムズ海峡などの船舶通航量、港湾の滞船、購買担当者景気指数(PMI: Purchasing Managers' Index)のサプライヤー納期、米ニューヨーク連銀のグローバル・サプライチェーン圧力指数(GSCPI: Global Supply Chain Pressure Index)など「実際の物流の状況」を置く。GSCPIは海運・航空運賃と製造業調査を統合した指標であり、ニュース上のリスクが実際の供給制約へ変化したかを確認するのに有用である。つまり、GPRは「総合レーダー」、市場価格は「金融市場の投票」、船舶・物流データは「実際に経済の血流が滞っているか」を示す指標と考えると分かりやすい。
地政学リスク波及の3つの経路
地政学リスク上昇の影響を考える上でその波及経路を整理したい。第一の経路は不確実性である。企業は将来の需要、調達価格、規制や制裁を読みにくくなると、設備投資や人材採用を延期する。大きな地政学(GPR)ショックの後、米国の設備投資は約1年後に1.5%低下し、労働時間も約0.6%低下する傾向がみられた(Caldara and Iacovielloの推計)。戦闘が自国で発生していなくても、「今は投資せず待つ方がよい」という判断が広がることで景気に下押し圧力がかかる。
第二は供給ショックである。産油国、海峡、港湾、半導体、穀物、重要鉱物などが危機の中心となる場合、供給制約が価格上昇へつながる。製造業であれば部品不足、航空会社なら燃料価格、化学産業なら原料価格、小売業なら運賃や納期というように、同じ地政学ショックでも企業への入口は異なる。
第三は金融市場を通じた波及経路だ。リスク回避により株価下落、ボラティリティ上昇、信用スプレッド拡大、資本流出、通貨下落などが生じる。特に資源輸入国や新興国では、通貨安と輸入インフレが重なると、中央銀行は景気悪化を避けるためには金融緩和が必要だが、インフレ懸念には利上げが必要というジレンマに直面する。
IMFは国別地政学リスク指数が1標準偏差分、上昇すると、実質GDPが1年後に約0.8%低下し、名目実効為替レートが約1.8%下落、価格水準は3年後に約2.5%高くなると推計している(世界経済見通し2026年4月)。しかもGDPへの影響のうち、原油高による直接効果は約1割にすぎず、投資延期、消費抑制、金融条件の悪化、貿易や物流の混乱など、それ以外の影響の方が大きい。ただ、地政学リスクの悪化が必ずしも原油高につながるわけではない。供給が維持される軍事的緊張に留まれば相対的に価格反応は小さくなり、逆に報道は限定的でも、海峡封鎖や輸出禁止で物理的な供給が止まれば、経済的影響は極めて大きくなる。
3つのケースが示す「同じ地政学リスクでも違うショック」
2022年以降、地政学リスクが大きく上昇した3つのケースがあるが、状況をつぶさに見るとそのショックに違いがある。第一は2022年のロシアによるウクライナ侵攻である。侵攻直前の2月23日から3月8日にかけて、原油価格(ブレント)は1バレル99.29ドルから133.18ドルへ約34%上昇した。一方、VIXは3月7日に36.45まで上昇したものの、3月末には20.56へ低下した。つまり地政学ショックは「原油」と「金融不安」に同じ形で伝わるわけではない。ロシアは大規模な資源供給国であり、制裁や供給懸念がエネルギー価格に残り続ける一方、市場のリスクに対する姿勢(恐怖)を示すVIXは比較的早く低下した。
第二は2023年末以降の紅海危機である。ここでは原油そのものよりも「物流」が主役となる。UNCTADによれば、2024年初めにはスエズ運河の通航がピーク比で4割以上減少し、多数のコンテナ船が喜望峰回りへ迂回した。アジアから欧州への航路では航海日数が延び、同じ船舶数でも年間に運べる量が減る。これは「戦争によって工場が損傷する」のが主体ではなく、輸送能力が低下するタイプの供給ショックである。企業が見るべき数字はGPRや原油だけでなく、船舶位置、運賃、納期、港湾混雑へ広がる。
第三が2026年の中東戦争とホルムズ海峡問題である。国際エネルギー機関(IEA:International Energy Agency)は2026年3月、戦争前に約2,000万バレル/日あったホルムズ経由の原油・石油製品フローが一時ほぼ途絶え、湾岸諸国の石油生産が少なくとも1,000万バレル/日減少したと報告した。9月には、2月以降の世界の確認済み石油在庫が累計5億バレル超減少し、原油だけでなく軽油など精製品市場の逼迫も強まった。10月には、中東からの輸出量が回復する局面でも、タンカー運賃、保険、精製能力の制約が価格形成を左右する兆しがみられている。ここから得られる教訓は、地政学リスクが上昇したとき「原油価格はいくらか」だけを見るのでは足りないということである。海峡の通航量→タンカー運賃・保険→原油・精製品在庫→企業の調達価格という流れで監視すれば、物価や企業収益への波及をより早くつかめる。
企業が構築すべき地政学リスク監視ダッシュボード
特定指標のみを警戒するよりも、ダッシュボードで総合的に兆候を確認するのが重要だ。例えば、地政学リスク指数が急上昇しても原油、為替、物流がほとんど動かなければ「警戒」にとどめる。反対に、ホルムズの通航量が急減し、原油価格とタンカー運賃が上昇し、中東に依存する部材の自社在庫が30日分しかなければ現場の対応の検討が必要だろう。具体的な警戒水準は業種によって異なるため、過去3~5年間の各指標の変動を大きく上回ったかを基準に判断するのは一例だ(テクニカルには、平均と標準偏差を計算し、「通常から何標準偏差離れたか」というzスコアや上位10%点などが用いられる)。さらに「3営業日以上続いたか」「複数市場に広がったか」を条件に加えるとより対応の必要度が明確になる。
先行指標と遅行指標も分けることも重要だ。ニュースを反映した地政学リスク指数、先物・オプション市場は先行あるいは即時性が高い。原油、為替、海運運賃が続き、購買担当者景気指数(PMI)、企業物価、設備投資やGDPは遅れて動く。
地政学リスクを活用した経営・供給網管理の目的は、報道、価格、物流、企業への影響を結び付け、「どの経路で、どの程度の損失が発生しそうか」を早く見極めることである。地政学リスク指数は優れたレーダーだが、レーダーだけでは船は動かせない。市場と物流、そして自社のサプライチェーンを組み合わせて初めて、経営判断に使える早期警戒システムとなり得るだろう。