
米国で相次ぐ量子スタートアップの上場、資金流入も増大
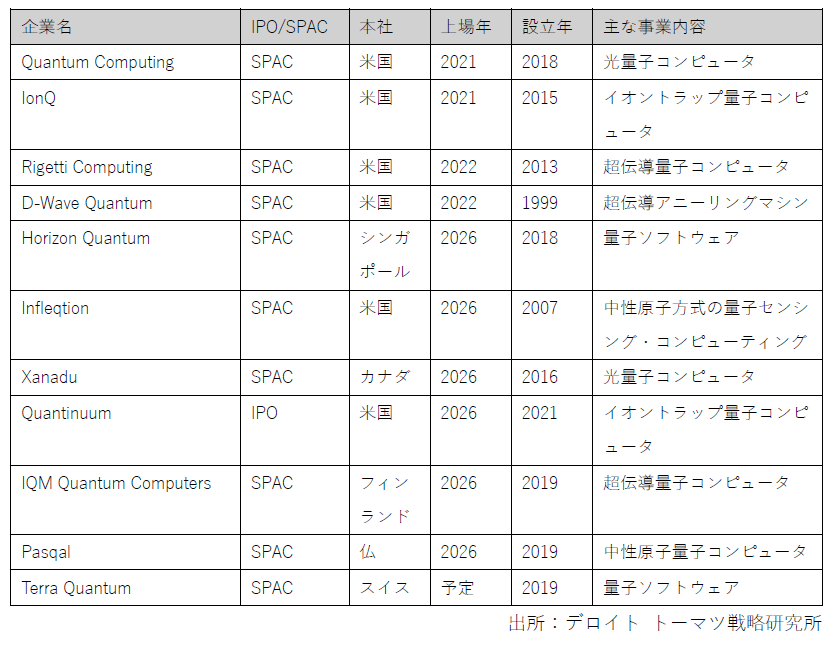
2026年は米国で量子スタートアップの上場や上場計画の発表が相次ぎ、資金流入の勢いは量子市場への期待の高さを示している。米国での量子コンピュータスタートアップの上場は、SPAC(Special Purpose Acquisition Company:特別買収目的会社)上場が多いことも特徴的である。SPACは自ら事業を運営せず非公開企業の買収による上場を目的に設立された会社であり、SPAC上場は、通常IPOとは異なるプロセスにより、資金需要のある未公開企業が、迅速に成長資金を調達することができるメリットがあるため、革新的な技術を持ち急成長している量子スタートアップにとっては選択肢の一つとなるだろう。2026年6月4日にNASDAQに上場したQuantinuumは通常のIPOだが、すでに上場しているIonQ、D-Wave、Rigettiなどの有力企業もSPAC上場である。2026年7月2日にNASDAQに上場したフィンランドのIQM Quantum Computersは、欧州初の量子スタートアップの米国上場となった。尚、日本にはSPAC制度がない。
図表1 量子スタートアップの上場状況
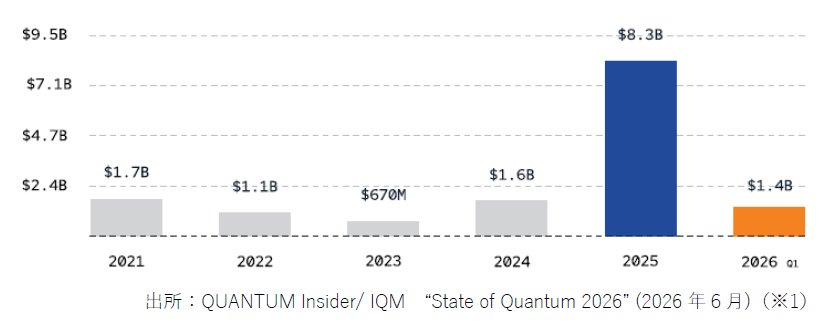
グローバルでの量子コンピュータの資金調達額推移を見ると、2021年~2024年は20億ドル未満で横ばいだが、2025年には83億ドルに急増している。米国の大手であるIonQの20億ドルの資金調達が含まれるが、それを除いても大幅な増加となった。
図表2 量子コンピュータの資金調達額推移(グローバル)
各国政府の投資も拡大している。日本政府は、2025年度補正予算で、量子関連予算の措置額を前年の2倍強の1,332億円とした(※2)。米政府も2026年5月にCHIPSおよび科学法(CHIPSプラス法:米国内の半導体製造や科学研究を支援するための法律)に基づき量子コンピューティングに関係する米国企業9社に対して総額20億1,300万ドルを拠出する方針を発表した(※3)。米国の量子分野向け投資としては最大規模であり、対象には多くのスタートアップが含まれている。欧州ではドイツの予算規模が大きく、2024~2026年までに量子技術に30億ユーロ規模を拠出する(※4)。
日米欧のみならず、中国、韓国、インドなど、各国政府が量子技術を戦略分野と位置付けており、将来リーダーシップを取る技術・企業の創出に向けて競い合っている状況となっている。
量子技術のイノベーションを牽引するスタートアップ
量子コンピュータには、米国ではGoogle、IBM、Microsoft、日本では富士通、NTT、東芝など、大手IT企業が投資を行っている。同時に、スタートアップが多くの技術革新を生み出し、以下の通り、重要な役割を担うキープレイヤーとなっている。
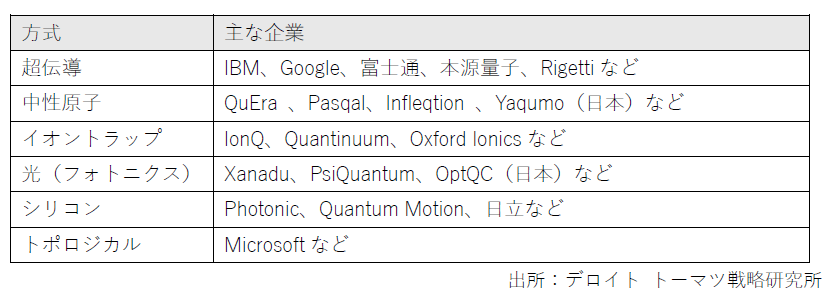
その背景には、量子コンピュータは、ハードウェアの複数の方式の研究、誤り耐性技術の開発、量子ビット数の拡大、実用化に向けたアルゴリズム開発など、技術的に解決すべき課題が多いことが挙げられる。こうした局面に大学発ディープテックスタートアップなどが対応し、技術探索を担う存在となっているのである。ハードウェアでは、GoogleとIBMは超伝導にフォーカスしているが、他の有力な方式はスタートアップが有力なプレイヤーである。IonQはイオントラップ、QuEraやPasqalは中性原子、XanaduとPsiQuantumはフォトニクスと、それぞれ異なる強みを築いている。
現在の量子コンピュータは、計算結果にエラーが生じるNISQ(Noisy Intermediate-Scale Quantum:ノイズを含む中規模量子コンピュータ)の段階にあることが最大の課題の一つとなっている。しかし、各社はエラーを自動的に検知して訂正するFTQC(誤り耐性量子コンピュータ)の実現を急いでおり、複数の有力スタートアップが、実現時期を2028~2030年頃とし、従来の実現予想を大きく前倒しにしたロードマップを公表した。FTQCの実用化は、産業応用を進めるための量子技術の転換点となる。量子コンピュータは従来考えられていた「10年以上を見越したテーマ」から、「今後3~5年程度を見据えてユースケース探索や実証投資を進める対象」へと位置付けが変化している。
図表3 ハードウェア方式と主要企業例
ハードウェアのみではなく、制御システム、OS・ミドルウェア・ソフトウェアプラットフォーム、エラー抑制、アルゴリズム開発、業界特化型ソリューションといったように、量子コンピュータ市場には様々な領域に有望なスタートアップが多数存在している。このように、量子スタートアップはエコシステム全体を支える中核的な担い手となっている。
企業が単独で量子コンピュータの実用化の道筋を把握することは容易ではない。自社の課題解決につながる体制を整えためには、有望なスタートアップとの接点を持ち、技術動向を継続的に把握することが重要となる。
公共需要主体から民間需要が拡大
スタートアップの顧客は大別すると政府・研究機関・大学などの公共系と、民間企業に大別される。スタートアップのビジネスは、これまで量子市場での投資主体の傾向と同様に公共系の比率が高く、特に実機導入を含む大型案件は公共中心である。量子コンピュータは高価で研究開発色が強いこと、各国政府の大型投資が相次いでいることなどが背景にある。
HPC(High Performance Computing)と量子コンピュータのハイブリッド計算についても、各国で国家プログラムが進み、企業が参画したPoCも増加している。量子コンピュータとスーパーコンピュータ「富岳」の連携プラットフォームを開発する「JHPC-quantum」プロジェクトには、Q-CTRLやQunova Computingなどのスタートアップが参画している。
一方で、世界全体のトレンドとして、民間からの需要が拡大しつつある。クラウドを通じて民間企業が量子コンピュータの機能を利用しやすい環境が整ってきていることも一因となる。Amazon Braketは、IonQ、QuEra、Rigetti、IQM、AQTといったスタートアップと連携しており、ユーザは各社の方式を比較しながら利用できる。
海外企業では、研究開発投資から、実装・事業化を見据えた投資へとフェーズが移行している。特に、創薬、材料開発、金融など量子技術との親和性が高い領域では、有力スタートアップとの連携によるプロジェクトが進んでいる。例を挙げると、JPMorgan ChaseがOxford Quantum Circuits、AMDと共同でロンドンにQuantum-AI Data Centerを設立した(※5)ほか、Rocheの量子専門のタスクフォースの設置(※6)など、多数がある。
図表4 各国別(スタートアップの所在地)調達額(単位:10億USドル)
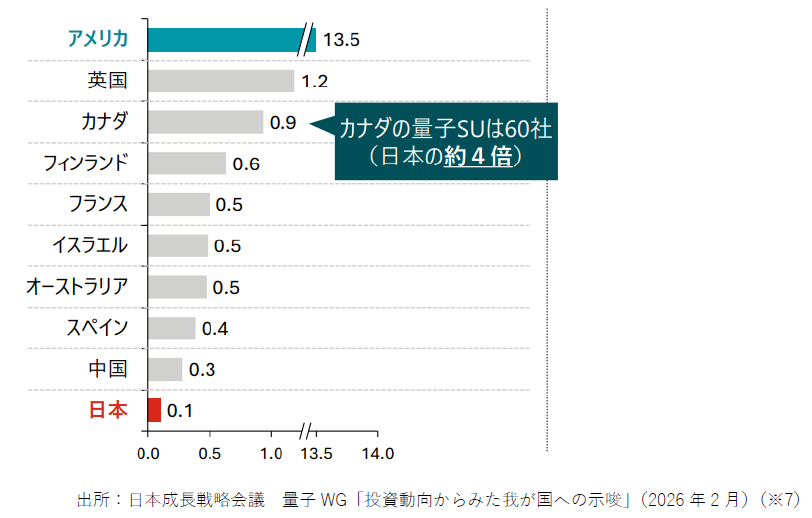
量子スタートアップ各社の企業別調達額では、IonQ38億ドル、PsiQuantum23億ドルなど、ハードウェア開発を手掛けるトップ企業群には10億ドルを超える調達実績を持つ企業もあり(※7)、これは日本の有力量子スタートアップの資金調達額の数百倍規模である。日本にも注目すべき量子スタートアップは多くあるものの、相対的な資金流入の少なさは依然として課題である。海外と比較して日本のディープテックVC市場は未成熟と言わざるを得ない。2025年創業の京大発スタートアップYaqumoが、フランスの量子特化型VC Quantonationや米国大手VC Alumni Venturesから資金調達を行う事例が出ており、海外投資家の呼び込みや量子エコシスムのグローバル化は推進すべきであろう。
また、企業が果たす役割はやはり大きいと考えられる。しかし、ユーザ企業の動向を比較すると、日本企業は共同研究、PoC、国プロ参加を中心に量子コンピュータへの研究開発投資を進めているが、海外先行企業でみられるような本業密着型の継続的な投資、CVCを通じた資本参加、量子スタートアップとのパートナーシップによる領域特化型の知見獲得などは限定的なままである。日本成長戦略会議 量子WG「投資動向からみた我が国への示唆」でも、「日本企業の量子R&Dは投資額が小さいだけでなく、投資拡大シナリオを描けない構造が問題。 投資の小ささが実証の浅さを招き、ユースケースの解像度が高まらない負のループに陥っている」と指摘されている。
日本企業が革新的なテクノロジーへの投資に慎重なのは、量子コンピュータに限ったことではなく、古くはインターネット、最近では生成AIでも同様である。しかしその結果が、企業のDX・AXの遅れと国際競争力の低下、デジタル技術の海外企業への依存とデジタル赤字に繋がっている。次世代技術である量子コンピュータで同じ経験を繰り返してはならない。
量子時代の企業戦略は「技術探索」ではなく「課題探索」から始まる
日本でも先進企業による取り組みは始まっている。2021年に産業・ビジネスの創出を目的とる業界団体「Q-STAR(一般社団法人量子技術による新産業創出協議会)」が設立され、自動車、化学・製薬、金融、電機、産業機械などの大手企業が多数参加している。公共系と比べると案件は小規模ながら、化学・素材、製薬、金融、自動車などの業界で、ユースケース探索やPoCの件数は増加している。
FTQCが完成し量子コンピュータが実用段階に近づくにつれ、有望なスタートアップとの提携機会や量子計算資源などの争奪戦が激化する可能性が高い。日本のユーザ企業は、実用化後に参入を検討するのではなく、今の段階からユースケースの探索、実証実験、スタートアップとの共創に着手することが望ましい。
その際に重要なのは、自社の経営課題や事業課題を起点としたユースケース探索に取り組むことである。成果創出の時期やインパクトは業界やユースケースによって大きく異なる。材料開発や創薬、金融ポートフォリオ最適化、物流・サプライチェーン最適化など既に有望視される領域に加え、今後新たな用途が開拓される可能性もあるだろう。ユースケース事例集なども公開されている(※9)。
このような課題起点のアプローチは、スタートアップ側にもメリットが大きい。スタートアップは実際の産業課題に適用しながら、自社のハードウェアやソフトウェアの研究や高度化を進めたいと考えている。企業が現場の課題を持ち込み共同で開発すれば、スタートアップは技術の市場適合性を高めることができる。双方が価値を創出するパートナーシップとして捉えることが重要である。
量子コンピュータ時代の競争優位は、技術の成熟を待って獲得できるものではない。既存の企業に求められるのは、まず自社の経営課題や事業課題を起点に量子技術の適用可能性を見極めること、次にユースケース探索を通じて実装に向けた知見を蓄積すること、そして有望なスタートアップとの接点を持ちながらエコシステムへの関与を深めることである。こうした準備を早期に進める企業が、量子技術の恩恵をより多く享受できるだろう。
<参考>
※1 IQM/QUANTUM Insider “State of Quantum 2026”(2026年6月)
https://iqm.tech/reports/IQM-State-of-Quantum-2026.pdf
※2 内閣府 科学技術・イノベーション推進事務局「令和7年度補正予算における 量子関連施策について」(2025年12月)
https://www8.cao.go.jp/cstp/ryoshigijutsu/27kai/sanko3.pdf
※3 Department of Commerce “Department of Commerce Announces Letters of Intent With 9 Companies for $2 Billion to Accelerate U.S. Leadership in Quantum Computing”(2026年5月)
https://www.nist.gov/news-events/news/2026/05/department-commerce-announces-letters-intent-9-companies-2-billion
※4 内閣府「各国の量子技術の関連動向 ~ドイツとスイス~」(2024年10月)
https://www8.cao.go.jp/cstp/ryoshigijutsu/21kai/sanko3.pdf
※5 OQC, JPMorganChase and AMD commence research collaboration to develop new quantum-AI platform in London(2026年6月)
https://www.jpmorganchase.com/about/technology/blog/oqc-jpmc-amd-quantum-ai-platform
※6 Roche “Quantum computers: Calculating the unimaginable”
https://www.roche.com/stories/quantum-computers-calculating-the-unimaginable
※7 日本成長戦略会議 量子WG「投資動向からみた我が国への示唆」(2026年2月)
https://www8.cao.go.jp/cstp/ryoshigijutsu/ryoshi_wg/2kai/siryo1.pdf
※8 デロイト トーマツ 量子スタートアップ資金調達額ランキング(2026年6月)
https://www.deloitte.com/jp/ja/services/consulting/blogs/quantum-global-startup-june2026.html
※9 NEDO 量子コンピューター ユースケース事例集(第二版)
